Совет команды Пилинька: оформите НПД и подключите банк
Практический маршрут короткий: получили оплату за урок → выбрали поступление или внесли сумму → проверили данные → сформировали чек → отправили клиенту. В Т‑Банке, Сбере и Альфа‑Банке доступны сценарии создания чека из поступления; у ВТБ — создание чека в кабинете самозанятого.
Все этапы подключения описаны в инструкциях банков ниже.
Принимать оплату можно переводом на карту, по реквизитам, через СБП или наличными. Для платёжных ссылок и QR используйте доступный вам банковский сервис.
Личный перевод от родственника не нужно превращать в доход от уроков: выбирайте именно оплату своей работы. Один доход регистрируйте один раз — чек из подключённого банка повторять в «Моём налоге» не требуется.
Т‑Банк
Регистрация и подключение действующего статуса. Чек можно создать из поступления и отправить из приложения или личного кабинета.
Есть инструкция по переводам через СБП, номер карты или счёта.
Сбер
Сервис «Самозанятость» в СберБанк Онлайн, знакомый также как «Своё дело». Можно подключить уже оформленный НПД, создавать чеки вручную или из поступлений на карту Сбера и отправлять клиенту.
Альфа‑Банк
Регистрация, подключение существующего статуса и работа с чеками в мобильном приложении. Доступно создание чека из поступившего платежа и история чеков.
ВТБ
Регистрация через ВТБ Онлайн и личный кабинет самозанятого. Чек создаётся по данным о полученном доходе, сведения передаются в ФНС.
Начните с одного банка, через который удобно получать оплату. На первом реальном поступлении проверьте сумму, услугу и заказчика, сформируйте чек и отправьте его клиенту.
Дальше повторяйте этот короткий порядок — оформление доходов становится обычной частью работы после оплаты.
Может ли репетитор быть самозанятым
НПД подходит для самостоятельных услуг репетитора при соблюдении требований режима. В частности, годовой лимит 2,4 млн рублей относится к доходам, учитываемым для НПД, по всем вашим направлениям такой деятельности вместе, а не отдельно по каждому ученику.
- Работаете самостоятельно. Для деятельности на НПД не должно быть наёмных работников по трудовым договорам.
- Доход укладывается в годовой лимит. Отдельного равномерного лимита «200 тысяч в месяц» нет.
- Деятельность и доходы не входят в исключения режима. Они перечислены в статьях 4 и 6 закона № 422-ФЗ.
Работу по трудовому договору можно совмещать с самостоятельной практикой: зарплата не становится доходом НПД. При этом оплата услуг от текущего работодателя и бывшего работодателя, если после увольнения прошло менее двух лет, не относится к объекту НПД.
Репетитор: ИП или самозанятость — в чём разница
ИП — статус предпринимателя, а НПД — налоговый режим. Поэтому ИП тоже может применять НПД.
Вопрос выбора звучит точнее так: нужен ли вам статус ИП и какой налоговый режим подходит вашему формату работы.
| Вариант | Как устроен | Что учитывать |
|---|---|---|
| Физическое лицо на НПД | Самостоятельная практика без регистрации ИП | Условия НПД, лимит дохода, чеки |
| ИП на НПД | Статус ИП сохраняется, применяется НПД | Те же ограничения режима; переход с другого режима оформляется отдельно |
| ИП на другом режиме | Режим выбирается под деятельность и её масштаб | Сравнивают разрешённую деятельность, сотрудников, отчётность и платежи |
Если ИП уже применяет другой специальный режим, одной регистрации в «Моём налоге» недостаточно для правильного перехода: НПД нельзя совмещать с другими спецрежимами. До перехода разберите порядок прекращения прежнего режима по своей ситуации.
Как оформить самозанятость репетитору
Начать можно с приложения «Мой налог», его веб-кабинета или регистрации через уполномоченный банк. Если статус уже оформлен, повторная регистрация не нужна: подключите банковский сервис и подтвердите необходимые права для работы с ФНС.
- Откройте страницу НПД на сайте ФНС и перейдите в приложение или веб-кабинет.
- Пройдите регистрацию предложенным способом: например, с учётными данными личного кабинета ФНС или Госуслуг.
- Дождитесь подтверждения постановки на учёт. Не путайте отправку заявки с уже оформленным статусом.
- После регистрации изучите раздел доходов, формирование чека и уведомления о начисленном налоге.
Сохраните справку о постановке на учёт, когда она нужна для сотрудничества с заказчиком: её можно сформировать в официальном сервисе. Скачивать приложение безопаснее по ссылкам со страницы ФНС.
Сколько налога платит самозанятый репетитор
4% — физические лица
Например, уроки оплачивает родитель как частный заказчик.
6% — организации и ИП
Например, услуги преподавателя заказывает учебный центр в рамках своей деятельности.
Ставка связана с категорией заказчика услуги, а не с предметом или форматом урока. Если заказчик действует как ИП, при оформлении чека выбирайте соответствующую категорию и указывайте необходимые реквизиты.
При регистрации предусмотрен налоговый вычет 10 000 ₽. Он расходуется автоматически: пока хватает остатка, налог с доходов от физлиц фактически снижается до 3%, а от организаций и ИП — до 4%.
Это вычет из налога, а не выплата денег на карту; заново каждый год он не начисляется.
Калькулятор: базовый налог и остаток годового лимита
🧮 Укажите поступления, относящиеся к НПД, за выбранный месяц и доход за предыдущую часть того же года. Расчёт покажет налог до применения вычета и запас до годового лимита.
Итоговую сумму к уплате начисляет ФНС в «Моём налоге».
Как самозанятому репетитору выдать чек
При получении оплаты откройте «Мой налог» или подключённый банковский сервис для самозанятых. Выберите поступление либо внесите сумму, дату расчёта, наименование услуги и категорию заказчика.
Для организации или ИП укажите необходимые реквизиты. Затем сформируйте чек и отправьте заказчику — ссылкой, файлом или через мессенджер из приложения.
При расчёте наличными или с использованием электронных средств платежа чек формируют и передают в момент расчёта. Для иных безналичных расчётов закон предусматривает срок не позднее 9-го числа следующего месяца.
Удобный рабочий порядок — оформлять чек сразу после каждого поступления, не оставляя его на конец периода.
Банковское подтверждение перевода и запись об оплате в CRM помогают сверять поступления. Чек НПД создавайте в официальном налоговом инструменте или через уполномоченного партнёра.
Предоплата за пакет, перенос и возврат
Для НПД доход связан с получением денег, а не с количеством уже проведённых уроков. Если родитель перечислил 6 000 ₽ за четыре будущие встречи, отражайте поступление 6 000 ₽ при получении.
В учебном учёте отдельно отслеживайте, сколько встреч осталось.
Сам по себе перенос даты не означает возврат полученной оплаты. Если деньги действительно возвращены, отразите возврат в «Моём налоге» и сохраните подтверждение.
По правилам НПД возврат уменьшает доход периода первоначального поступления; в рабочих записях тоже скорректируйте оплату и остаток занятий.
При частичном возврате важно сохранить правильную сумму оставшегося дохода. Ошибку в чеке и фактический возврат различайте при корректировке: это разные причины изменения записи.
Как репетитору платить налог и следить за сроками
По общему порядку ФНС сообщает сумму начисленного НПД не позднее 12-го числа следующего месяца. Уплата — не позднее 28-го числа месяца после налогового периода.
Проверяйте начисление и дату платежа в официальном сервисе; если срок выпадает на нерабочий день, применяется установленный перенос.
У первого налогового периода есть особенность: он продолжается от регистрации до конца следующего календарного месяца. Поэтому первый платёж не обязательно появится сразу после месяца регистрации.
Если налог меньше 100 ₽, он добавляется к следующему периоду.
Ведите сверку поступлений и чеков регулярно: все оплаты отражены, возвраты учтены, категория заказчика выбрана правильно. Затем проверьте уведомление и завершённость платежа.
Налоговый вычет применяется в официальном расчёте автоматически.
Как совместить налоговый учёт и занятия в Пилиньке
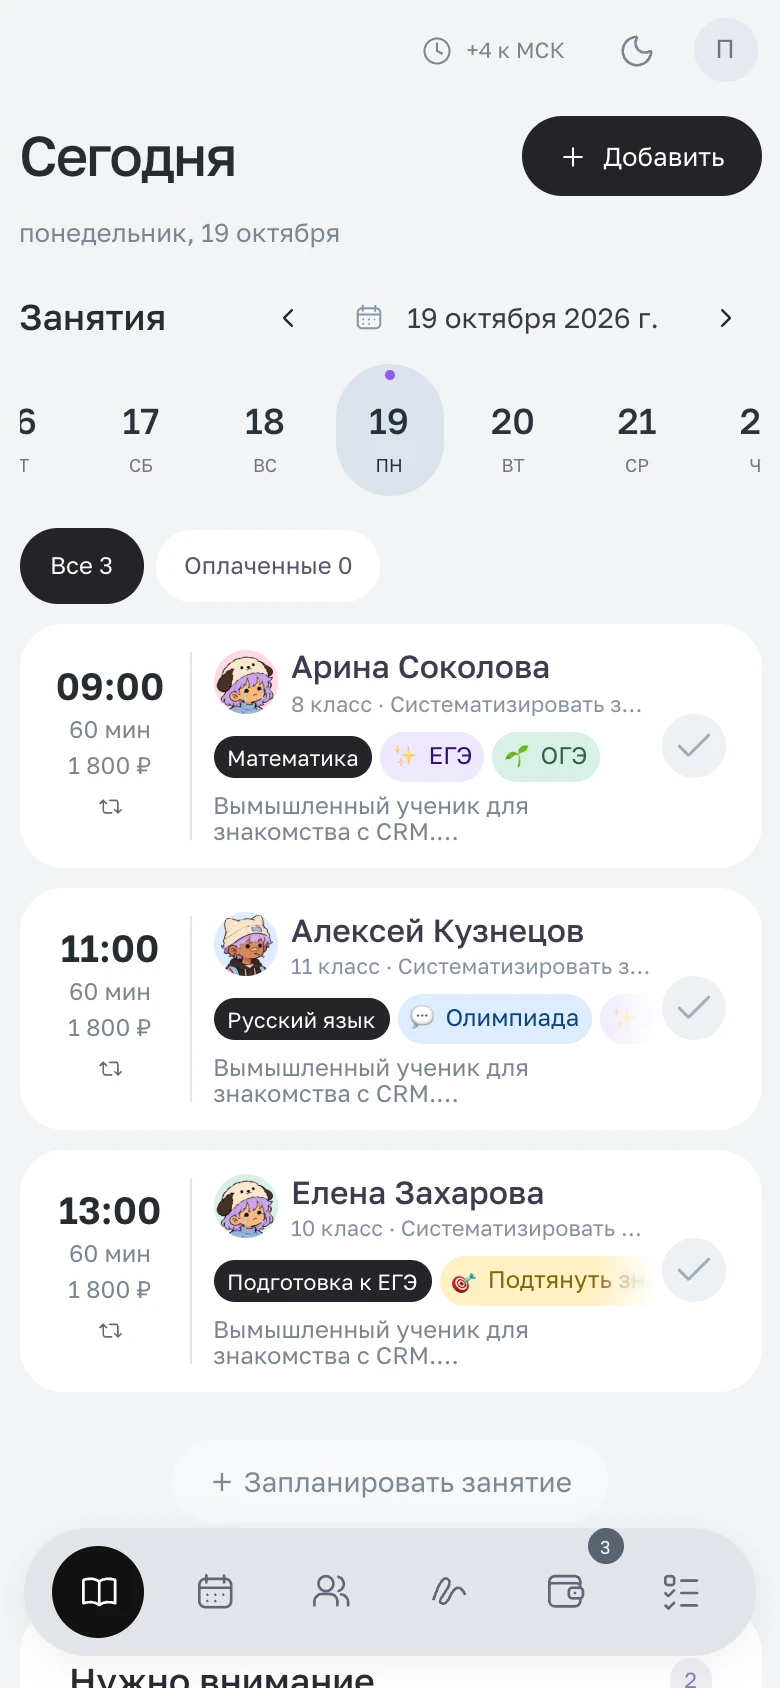
В «Моём налоге» или сервисе подключённого банка оформляйте чеки и смотрите начисленный налог. В Пилиньке держите учеников, встречи и оплаты рядом: кому назначен урок, что оплачено и к какой учебной задаче вернуться.
После поступления
Оформите чек, передайте его заказчику и внесите оплату в рабочий учёт.
После урока
Обновите сведения о встрече и учебные записи. Посмотрите, когда следующее занятие.
В карточке ученика удобно возвращаться к истории работы, а расписание помогает видеть ближайшую неделю с телефона. Попробуйте Пилиньк на своих занятиях — пробный доступ 14 дней.
Чек-лист: что проверять в конце недели и месяца
- Поступления. Сравните полученные оплаты с рабочими записями по ученикам.
- Чеки. Убедитесь, что по поступлениям оформлены и переданы необходимые чеки.
- Пакеты. Сравните денежную оплату с количеством оставшихся уроков, не дублируя поступления.
- Возвраты. Сохраните подтверждения и согласуйте суммы в официальном и рабочем учёте.
- Годовой доход. Смотрите общий доход НПД по всем своим направлениям.
- Налог. Откройте уведомление, проверьте срок и статус оплаты.
Для начала достаточно одного понятного порядка действий. Не откладывайте оформление чеков до сверки: проверка помогает найти пропуски, но не заменяет своевременную работу с поступлениями.
Частые вопросы
Попробуйте на своих занятиях
Пилиньк помогает держать расписание, учеников, оплаты и прогресс рядом. Пробный доступ — 14 дней.
Попробовать Пилиньк